Post

Avanti un altro!

Immagine
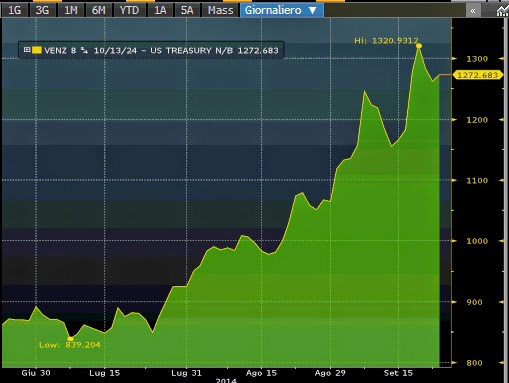
Per la serie "sotto a chi tocca", o se preferite "avanti un altro", da qualche giorno un nuovo incubo default percorre i desks degli operatori finanziari. Stavolta, sotto la lente d'ingrandimento, è finito il Venezuela.  Paese ricchissimo, pieno di giacimenti petroliferi (e non solo), il paese ancora orfano del carismatico leader Chavez, attualmente sostituito dal mediocre Maduro, in questi giorni vive ore di forti tensioni. L'inflazione è oltre il 60% annuo e la moneta locale, il Bolivar, si svaluta ogni giorno di più. Ad Ottobre, poi, il Venezuela dovrà rimborsare due bond per un totale di circa 4,5 miliardi di $ e non è ancora chiaro come e se riuscirà ad adempiere ai suoi debiti. Non a caso, i CDS (i credit default swaps, sorta di assicurazioni contro il default di un paese impossibilitato a rimborsare i suoi titoli) sono schizzati in pochissimi giorni a vette inesplorate, decretando di fatto uno stato di massimo allarme. Strano, come detto, per u...

Il referendum scozzese

Immagine
Il prossimo 18 Settembre, notizia ormai già ben battuta dagli organi di informazione, la Scozia deciderà il suo destino: rimanere nel Regno Unito o diventare uno stato indipendente. Il referendum fu fissato un paio d'anni fa, ma solo da qualche giorno l'opinione pubblica ne è stata edotta. Questo perchè finora tutti i sondaggi, tranne uno (il penultimo ad oggi), davano per schiacciante la vittoria degli Unionisti, cioè di coloro decisi a rimanere all'interno del Regno Unito. Poi questo sondaggio che ha ribaltato, provvisoriamente, il risultato: Indipendentisti avanti di un paio di punti. Si potrebbe profilare quindi un testa a testa, con un finale tutt'altro che scontato. E' piuttosto semplice prevedere che in caso di vittoria degli Unionisti i mercati non avrebbero ripercussioni di alcun tipo, nè positive nè negative. Il referendum sarebbe visto come poco più di un velleitario tentativo autonomista. In caso di vittoria degli  Indipendentisti, invece, il quadro...

Il braccino di Mario e la clava di Weidmann

Immagine
Dunque ieri il nostro Mario Draghi ha compiuto un altro passettino avanti verso una convincente politica monetaria espansiva. Riduzione dei tassi di interesse  all'ormai prossimo 0% (adesso siamo allo 0,05%), impegno ad operazioni di acquisto di ABS (asset backed securities), impegno "verbale" a tenere aperto qualsiasi scenario relativo ad un eventuale "quantitative easing" in salsa europea. Basterà tutto questo per rilanciare la famigerata crescita?. Saranno sufficienti queste pur lodevoli iniziative per far uscire l'Europa dal baratro della deflazione in cui sta lentamente ma inesorabilmente scivolando?. Personalmente non credo. Continua ad essere troppo poco. Vediamo: la riduzione dei tassi (di rifinanziamento, di riferimento e quello sui depositi) è certamente un bel passo avanti, peraltro già da molti analisti previsto. Ma il taglio è stato su tutti i tassi dello 0,10%, cioè molto poco. Abbastanza bene anche l'aumento al -0,2% (dal preceden...

L'incredibile previsione di Laszlo Birinyi

Immagine
Laszlo Birinyi è un analista finanziario e proprietario della "Birinyi Associates", società di consulenza in assets managments. Insomma, si occupa di mercati, in particolar modo dei mercati azionari.  E' un personaggio piuttosto pittoresco, non distante da altri di cui ho avuto modo di parlare in questo blog: Warren Buffett, George Soros, Bill Gross, etc... Certo però che nessuno come lui, quattro anni fa, ebbe il coraggio ed il fegato di esporsi tanto in una previsione finanziaria  che al momento si sta, incredibilmente per le dimensioni della stessa, avverando. Nel 2010 l'amico Laszlo la sparò grossa, grossissima: il rialzo del mercato azionario americano non si sarebbe interrotto prima di aver raggiunto la stratosferica soglia di 2.400 punti dell'indice S&P 500.  In quello stesso anno l'indice in questione viaggiava a meno della metà. Fu preso per un pazzo, anzi, per dirla tutta data l'età, per un rincoglionito!. Oggi siamo ad un soffio dai...

Estate fredda, Autunno caliente.

Immagine
Arrivati al 18 Agosto si può praticamente dire che l'estate, per quest'anno, ormai è finita. Sia da un punto di vista meteorologico (peggio di così proprio non poteva andare) che finanziario, con i mercati che hanno passato i primi giorni di questo mese a spurgarsi da qualche eccesso e che proprio nelle ultime sedute sembra abbiano ricominciato a correre. Azionario ed obbligazionario, a braccetto. Qualche anomalia certo è presente e va tenuta fortemente sotto osservazione: ad esempio, è un perfetto controsenso l'andamento positivo dell'azionario e contemporaneamente l'andamento, altrettanto positivo, dei titoli obbligazionari più sicuri del mondo, i Bund tedeschi. I mercati cercano cioè il rischio (azionario) ma anche la sicurezza (bund): il decennale tedesco è ai minimi storici, offrendo un rendimento poco sopra l'1% lordo.... Detto questo, però, credo che i pochi giorni che ci separano dall'inizio di Settembre non offriranno grandi novità. Avevo previ...

Tanto tuonò che alla fine piovve....Argentina adios

Immagine
La telenovela sembra essere finita stamattina alle 6 ora italiana: l'Argentina non ha trovato un accordo con i suoi creditori (si vedano i tanti miei posts che parlano dell'argomento fin dal 2012) e dunque non ha rimborsato i suoi bonds. Il risultato è chiaro: il paese ha fatto default, fallimento. Per la precisione, e non è un dettaglio di poco conto, "selective default", vale a dire che l'Argentina non ha rimborsato solo una parte dei suoi titoli di stato. Sono comunque 539 milioni di $, che non rientreranno nelle casse dei creditori. Per i dettagli rimando sempre a quanto ho già scritto in passato. Il debito argentino, nel mercato dei paesi emergenti, rappresenta comunqe solo l' 1% del totale, per cui in teoria il problema sarebbe molto circoscritto. Non avendo più avuto dal primo default praticamente accesso ai mercati internazionali l'Argentina ha vissuto un periodo di autarchia finanziaria che le ha "consentito" di non indebitarsi troppo...

0,236%. Quando a comprar Bot ci si rimette...

Immagine
0,236%. E' il rendimento, LORDO, che hanno ottenuto oggi i sottoscrittori dei Bot (Buoni Ordinari del Tesoro) con durata semestrale. Molto più di una miseria, ma un vero e proprio rendimento negativo. A questo tasso, infatti, vanno sottratte alcune voci: 1) la tassazione sulle rendite finanziarie, ferma per i titoli di stato al 12,5%. 2) l'imposta di bollo dello 0,02% (la c.d. "mini patrimoniale") 3) le commissioni di sottoscrizione del titolo, fino allo 0,3% (ogni banca può applicare fasce diverse) 4) il costo per la tenuta del dossier titoli (gestione e amministrazione del Bot): si arriva anche a 50/60 € annui. Mi sono preso la briga di fare il calcolo per determinare il "rendimento" odierno di un risparmiatore che avesse comprato 10.000 € di Bot semestrali allo 0,236%: ebbene, anche considerando un costo minimo di tenuta dossier titoli pari a 20 € annui ed una commissione di sottoscrizione dello 0,2% il risultato sarebbe una PERDITA NETTA di 19...